Búsqueda avanzada
(por colaborador, editorial, año de edición, formatos)
Profesional / académico
Introducción ..................................................................................................................................07
Capítulo 1 El modelo reorganizador empresarial........................................................................10
¿Por qué se requiere un método para evitar el cierre de las empresas? 10
Propósito central del modelo 11
Propósitos escalables del modelo 11
Fundamento del modelo 12
Sustento teórico del modelo 14
Estructuración del modelo reorganizador empresarial 16
Presentación de la empresa objetivo, análisis básico y plazo para aplicar el modelo 19
Capítulo 2 Fundamentos para invertir en reorganizar una empresa.............................23
Capacidad administrativa y de gestión de los responsables de reorganizar la empresa 23
Estrategias de solución a procesos jurídicos y acreencias 24
Cuentas por pagar con o sin procesos jurídicos, generadas en el giro de negocio propio de la empresa 24
Relación de cuentas por pagar con procesos jurídicos 26
Relación de acreedores con o sin proceso jurídico por deudas no generadas en el giro de negocio propio de la empresa 27
Estrategia competitiva de los competidores directos 28
Estrategia competitiva para la empresa en función a recursos y capacidades a disponer 31
Definición del sistema de costos a implementar en la empresa 32
Costeo directo o costeo variable 34
Costeo total o costeo absorbente 36
Costeo por procesos 38
Costeo por órdenes de trabajo 38
Costeo por operaciones 39
Costos estándar o costos científicamente predeterminados 40
Costeo real 41
Costeo basado en actividades o costos ABC 41
Aplicación del estudio de costos 45
Determinación de los costos variables unitarios por materias primas 50
Costos variables indirectos o costos indirectos de fabricación variables (CIFv) 50
Costos por mano de obra directa (cmod) 52
cif fijos o presupuestables por periodos de tiempo (un mes) 55
Valoración del margen de contribución del portafolio de producto 58
Estructura de costos de la empresa 61
Indicadores económicos proyectados y política de margen de contribución 64
Estructura de costos proyectada años uno (1) a cinco (5) 66
Análisis y redefinición del mercado tradicional: potencial, objetivo y la participación esperada 67
Perfil del mercado y cálculo del mercado potencial tradicional 67
Cálculo del mercado objetivo tradicional 69
Análisis para calcular la participación en el mercado tradicional 69
Análisis de la estructura general del sector 70
Reconocimiento y análisis de competidores directos 72
Análisis de confrontación potencial con competidores 72
Ventas del sector agrupando empresas según estrategia de competencia 73
Plan de marketing y generación de marca 73
Cálculo de la participación en el mercado 74
Dinámica en la variación del tamaño del mercado tradicional 75
Exploración ampliada del acceso al mercado nacional y el extranjero 75
Relación producto mercado para considerar la opción de exportar 76
Valoración del producto frente al mercado nuevo externo posible 77
Análisis del comprador consumidor 78
Caracterización del portafolio de producto 80
Visión del ciclo de vida del portafolio de producto en el mercado 81
Análisis de los competidores en el mercado internacional 82
Selección de productos exportables 82 Reconocimiento del Cvu para exportar 86
Análisis de estructura de costos para exportar 86
Análisis de disponibilidad de capacidad instalada para exportar 87
Análisis del margen de intermediación de empresas que exportan 87
Decisiones primarias para exportar 88
Decisiones de soporte para exportar 88
Condiciones a cumplir para exportar 92
Análisis gerencial para exportar 94
Cuantificación del mercado externo 96
Proyecciones de objetivos en ventas 98
Fijación de objetivos en ventas año uno (1) 98
Fijación de objetivos en ventas año dos (2) 101
Fijación de objetivos en ventas año tres (3) 102
Fijación de objetivos en ventas año cuatro (4) 102
Fijación de objetivos en ventas año cinco (5) 103
Definición de la capacidad instalada (ci) productiva 103
Activos fijos ajustados a la capacidad instalada calculada 104
Inversión en maquinaria y equipo requerido en producción y ventas para alcanzar la ci a usar presupuestada (ime) 105
Inversión en herramientas de mano y otros utensilios requeridos para alcanzar la ci a usar presupuestada (ihm) 105
Inversión en equipo y muebles de oficina requeridos para alcanzar la ci a usar presupuestada (iemo) 107
Inversión en software requerido para alcanzar la ci a usar presupuestada (iso) 107
Inversión en vehículos requeridos para alcanzar la ci a usar presupuestada (iv) 108
Inversión en propiedad raíz, edificios o construcciones requeridas para alcanzar la ci a usar presupuestada (ipr) 108
Inversión en fortalecimiento de activos (ifa) 109
Inversión requerida en activos estratégicos e intangibles para alcanzar la ci a usar presupuestada (iaei) 110
Inversión en acciones de empresas claves (iaec) 111
Inversión en investigación y desarrollo (I+D) de productos 111
Inversiones iniciales no recuperables (iinr) 112
Inversiones en saneamiento jurídico (isj) 112
Cálculo del valor de la inversión total necesaria para reorganizar la empresa 113
Inversión inicial en capital de trabajo (ikt) 114
Inversión total depurada y efectiva a financiar 123
Relación de activos productivos disponibles y activos realizables 123
Organización del área y sistema de producción 127
Capítulo 3 Definición del valor de la empresa reorganizada (ver)...............................129
Estructura del capital inicial 129
El costo de capital 130
Proyección de pagos de créditos financieros 139
Entidades crediticias y condiciones de los préstamos 140
Tabla de pagos de créditos 140
Estados de resultados proyectados por año 141
Capital de trabajo neto operativo (ktno) proyectado 141
Inversión en activos fijos para reposición o mejora 143
Proyección de flujo de caja libre (fcl) y su disponibilidad para socios 145
Flujo de caja libre (fcl) 146
Política de distribución de utilidades 147
Estructura de capital proyectada 151
Valor de la empresa a reorganizar (ver) 151
Filtro de confirmación 1: determinantes del valor de una empresa cerrada 153
Filtro de confirmación 2: determinantes del valor de una empresa en riesgo de quiebra 155
Capítulo 4 Factores de buen gobierno a imprimir en la empresa.................................158
Capítulo 5 Calificación del grado de inversión de la empresa reorganizada.......162
Grado de inversión de la empresa reorganizada 166 Firmas de emprendedores e inversores 166
Referencias ..................................................................................................................................167 Autores ...........................................................................................................................................169 Índice temático...........................................................................................................................171
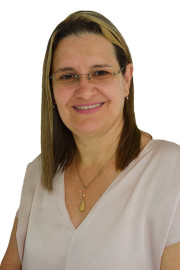
Docente de la Facultad de Ingeniería y Administración, Universidad Nacional de Colombia. orcid: https://orcid.org/0000-0003-1210-7609
| Tipo ID | Nombre ID | Valor ID |
|---|---|---|
| Propio / Privado | Correo | [email protected] |
| Propio / Privado | ORCID | https://orcid.org/0000-0002-0139-4959 |
| Propio / Privado | CvLAC | https://scienti.minciencias.gov.co/cvlac/visualizador/generarCurriculoCv.do?cod_rh=0000601764 |
| Propio / Privado | Google Scholar | https://scholar.google.es/citations?user=VAlujAUAAAAJ&hl=es |
| Propio / Privado | ResearchGate | https://www.researchgate.net/profile/Margot-Romero |
| Propio / Privado | https://www.linkedin.com/in/margot-cajigas-romero-3558b242/?originalSubdomain=co |
| Afiliación | Posición profesional |
|---|---|
| PROFESOR TITULAR - 6B |
|
| Administración |
|
| Ciencias Sociales |
|
| GIECAD |
|